


JetCredit - Prestito veloce
4,8270.00 Recensioni
Dettagli dell'app
- Versione
- 1.8.8
- Aggiornato il
- Licenza
- Free
- Download
- 100.000+
- Sviluppatore
- EURO DIGITECH S.R.L.
- Categorie
- Finanza
- Piattaforma
- Android
Screenshot
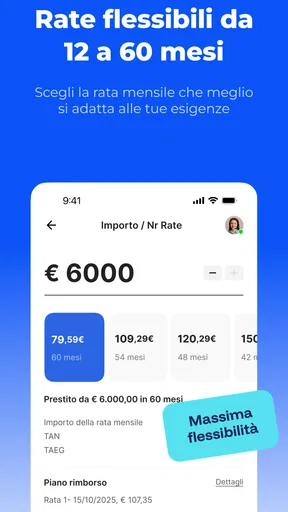
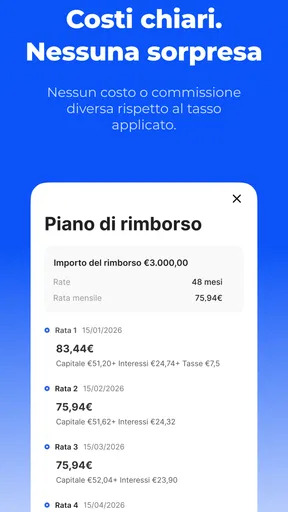
 Analisi di AppCompare
Quando valuto un’app di prestiti, non mi fermo alla promessa di una risposta rapida: la domanda importante è se il percorso mi aiuta a capire, senza fretta, che impegno sto prendendo. JetCredit - Prestito veloce si rivolge a chi vuole avviare una richiesta di finanziamento personale dallo smartphone, invece di partire da una visita in filiale. L’idea è comoda soprattutto quando serve una prima risposta in tempi brevi, ma la velocità ha valore solo se si accompagna a una lettura attenta delle condizioni.
Come capire se fa al caso tuo
Io partirei da una distinzione pratica: ti serve davvero un prestito, oppure stai cercando soltanto un modo per rimandare una spesa? Un’app può rendere più semplice inoltrare una richiesta, ma non cambia il fatto che un finanziamento sia un impegno da ripagare. Prima di aprire la procedura, conviene avere chiaro quanto ti serve, per quale motivo e quale rata potresti sostenere anche in un mese meno favorevole.
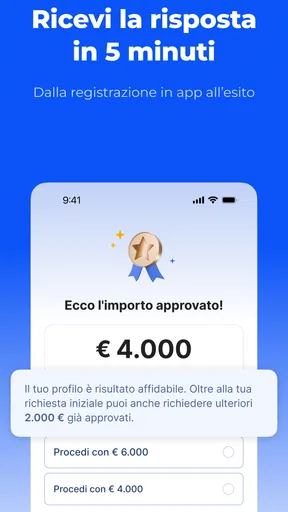
JetCredit è un’app di finanza personale sviluppata da EURO DIGITECH S.R.L. e disponibile gratuitamente. La proposta è orientata a richieste fino a 6.000 euro, con una risposta indicata in cinque minuti e un percorso gestito dall’app. Per me questo la rende interessante per chi desidera iniziare la valutazione senza organizzare subito un appuntamento o cercare moduli cartacei.
La risposta rapida, però, non va confusa con denaro immediatamente disponibile né con un’approvazione garantita. La leggerei come un elemento di praticità nel processo, non come il criterio decisivo per scegliere. Prima di accettare qualsiasi proposta, controllerei con calma importo, durata, rata, costo complessivo e condizioni di rimborso. Se non riesci a trovare e confrontare queste informazioni con serenità, è meglio fermarsi e chiarire i dubbi prima di procedere.
Per un acquisto pianificato o una spesa imprevista, una cifra contenuta può sembrare gestibile; ciò non significa che sia automaticamente conveniente. Un consiglio concreto: fai prima un piccolo bilancio, includendo affitto o mutuo, bollette, spese ricorrenti e imprevisti. Poi verifica se la rata ipotizzata resta sostenibile senza affidarti a entrate occasionali. Questo controllo personale è utile indipendentemente dall’app scelta e aiuta a non decidere soltanto sull’urgenza del momento.
La comodità di gestire la richiesta dal telefono
Il punto di forza più evidente è l’impostazione mobile. Per chi preferisce fare una prima valutazione dal telefono, poter avviare il percorso senza recarsi in una filiale riduce l’attrito iniziale. In un momento tranquillo puoi leggere le schermate, preparare le informazioni richieste e decidere se proseguire; non devi trasformare la ricerca di un finanziamento in una commissione da incastrare tra gli impegni della giornata.
La promessa di una risposta in pochi minuti può essere utile anche per capire rapidamente se vale la pena approfondire. Ma io eviterei di compilare tutto di corsa mentre sono in coda o tra una riunione e l’altra. Un dato inserito in modo approssimativo può rendere più confusa la valutazione successiva, e una scelta finanziaria merita più attenzione di una normale registrazione a un servizio digitale.
Da leggere prima di scegliere

Canva accelera la creatività senza decidere al posto tuo

Google Traduttore porta la lingua fuori dalla casella di testo

SHEIN sul telefono: come l’app trasforma la navigazione in acquisto

Google Drive sul telefono: meno attese, più lavoro in movimento

WhatsApp Messenger, la scelta della settimana per restare in contatto

Google Chrome, ritrovare pagine e riprendere la lettura senza attrito
Un uso realistico potrebbe essere questo: ti si rompe un elettrodomestico essenziale e vuoi capire se un finanziamento è una strada praticabile prima di intaccare i risparmi. Puoi cominciare la richiesta dall’app, poi mettere a confronto l’eventuale rata con il costo di una riparazione, con un acquisto più economico o con la possibilità di rinviare la spesa. Il vantaggio non è soltanto fare prima: è poter valutare diverse opzioni con il telefono a portata di mano, senza lasciare che la prima risposta diventi automaticamente la decisione finale.
Un altro accorgimento, meno ovvio ma molto utile, è annotare ciò che vuoi verificare prima di iniziare: importo effettivo necessario, rata massima sostenibile e costo totale che consideri accettabile. In questo modo non scegli una cifra più alta solo perché viene proposta o perché la procedura è semplice. Se la schermata di una proposta non ti permette di comprendere questi aspetti, interrompere il percorso e chiedere chiarimenti è una decisione sensata, non un’occasione persa.
Quando la procedura rapida è un vantaggio
Per una persona che ha già valutato il proprio bilancio e vuole soltanto esplorare una possibile richiesta, il formato diretto può essere più adatto delle procedure che iniziano con documentazione cartacea o con un contatto in presenza. La possibilità di avviare tutto tramite smartphone è particolarmente comoda se i tuoi orari rendono difficile fissare appuntamenti. Anche chi preferisce gestire le proprie pratiche digitalmente può apprezzare un punto di partenza concentrato in un’app.
La rapidità è meno utile, invece, quando non hai ancora deciso se il credito sia la soluzione giusta. Se ti occorre denaro per coprire una spesa ricorrente che non riesci a sostenere, aggiungere una rata potrebbe spostare il problema anziché risolverlo. In quel caso partirei da una revisione delle uscite, da un confronto con chi fornisce il servizio o da una consulenza adatta alla situazione, invece di affidarmi alla velocità di una richiesta.
Per capire se una proposta è proporzionata, non guardare solo alla rata mensile. Una rata bassa può derivare da una durata più lunga e comportare un impegno complessivo diverso; una rata più alta può essere difficile da gestire anche se il rimborso termina prima. Io confronterei sempre le alternative usando la stessa cifra e valutando sia l’esborso mensile sia il totale dovuto, oltre alle eventuali condizioni che incidono sul rimborso.
Quali alternative possono essere più adatte
JetCredit va confrontata con le alternative per categoria, non soltanto con un’altra app. Una banca o un intermediario con cui hai già un rapporto può essere una scelta migliore se vuoi discutere di persona le condizioni o confrontarle con altri prodotti che già conosci. D’altra parte, se preferisci iniziare online e non hai bisogno di assistenza in filiale, un percorso da smartphone può risultare più pratico.
Un comparatore o una piattaforma che mette a confronto più offerte può avere senso quando la priorità è valutare opzioni diverse prima di scegliere. L’impostazione concentrata di un’app dedicata, invece, può essere più semplice se hai già deciso di verificare una specifica richiesta e vuoi evitare una ricerca troppo dispersiva. Non darei per scontato che una singola procedura sia sempre la più conveniente: confrontare le condizioni effettive conta più della comodità iniziale.
Se l’acquisto può aspettare, risparmiare e pagare in seguito senza finanziamento resta un’alternativa da considerare. Può richiedere più tempo, ma evita di aggiungere un debito. Se invece la spesa è urgente e non hai margine, l’app può aiutarti a iniziare una valutazione; prima di impegnarti, però, confronta il prestito con le opzioni realistiche disponibili nel tuo caso, senza supporre che la prima risposta sia anche la migliore.
Io la sconsiglierei a chi cerca una consulenza approfondita faccia a faccia, a chi non si sente a proprio agio nel gestire pratiche finanziarie da telefono o a chi non ha ancora un’idea precisa della somma sostenibile. Non è nemmeno la risposta giusta se vuoi soltanto un’app per controllare le spese o organizzare un budget: la sua finalità è la richiesta di finanziamento personale, non la gestione quotidiana del denaro.
Il passaggio alla procedura digitale
Passare dalla ricerca online a una richiesta tramite app è semplice sul piano operativo, ma il costo vero da valutare è l’impegno che può derivarne. Prima di iniziare, terrei a portata di mano le informazioni necessarie e userei un momento in cui posso leggere ogni passaggio senza distrazioni. Eviterei di inoltrare una richiesta solo per curiosità se non sono disposto a valutare seriamente le condizioni che potrebbero seguire.
Se hai già consultato offerte presso una banca o un altro operatore, conserva i dettagli che ti interessano e confrontali con ciò che trovi durante la procedura. La stessa cifra, la stessa durata e la stessa modalità di rimborso permettono un confronto più corretto. Senza questo metodo si rischia di paragonare una rata di un importo a una proposta riferita a condizioni diverse e di arrivare a una conclusione fuorviante.
Se cambi idea durante il percorso, non considererei il tempo già impiegato un motivo per andare avanti. Fermarsi quando una condizione non è chiara è preferibile a proseguire per inerzia. Prima di confermare un impegno, verifica anche quali passaggi stai accettando e conserva le informazioni della proposta in modo da poterle rileggere con calma. In ambito finanziario, un’esperienza davvero semplice non dovrebbe costringerti a decidere senza aver capito cosa comporta.
L’app risulta valutata mediamente 4,8, con circa 2.200 valutazioni e 270 recensioni; è stata installata oltre 100.000 volte. Sono segnali di interesse da parte degli utenti, ma non li userei per dedurre che una richiesta venga accolta o che le condizioni siano adatte a tutti. Le esperienze altrui possono aiutare a farsi un’idea dell’app, mentre la convenienza dipende dalla tua situazione e dalla proposta concreta che ti viene presentata.
Compatibilità, aggiornamenti e accessibilità
La versione attuale è 1.8.8 e l’app richiede almeno iOS o Android 11. Prima di scaricarla, controllerei la versione del sistema operativo sul mio telefono: è un passaggio rapido che evita di iniziare una procedura di installazione destinata a non funzionare sul dispositivo. Il download è gratuito e la classificazione PEGI 3 indica un pubblico di tutte le età, ma l’uso di un servizio finanziario resta naturalmente una decisione da affrontare con responsabilità.
Il rilascio è del 4 novembre 2025, perciò chi consulta una recensione molto tempo dopo dovrebbe controllare che l’app sia aggiornata e che continui a funzionare correttamente sul proprio dispositivo. Non serve inseguire ogni aggiornamento appena compare; per una pratica finanziaria, però, usare una versione recente è una precauzione ragionevole, specialmente se un aggiornamento risolve problemi di stabilità o compatibilità.
Il mio verdetto per chi sta decidendo
Consiglierei JetCredit - Prestito veloce a chi vuole iniziare da smartphone la valutazione di un finanziamento personale e sa già quanto può permettersi di rimborsare. La combinazione di accesso digitale e risposta rapida può rendere più agevole il primo passo, soprattutto per chi ha poco tempo o preferisce non partire da un appuntamento in filiale. Il valore dell’app, però, dipende da come usi quella comodità: informarti sì, accettare in fretta no.
Se sei ancora incerto sull’importo, stai affrontando difficoltà di bilancio o vuoi confrontare molte proposte con assistenza diretta, sceglierei prima un’alternativa più adatta a quel bisogno: una consulenza in banca, una comparazione più ampia oppure, quando possibile, il rinvio della spesa. Se invece hai un’esigenza concreta, hai fatto i conti e sei disposto a leggere ogni condizione prima di procedere, JetCredit è una strada pratica da esplorare. La mia raccomandazione finale è semplice: usa l’app per valutare, ma lascia che sia il costo complessivo e la sostenibilità della rata — non la rapidità della risposta — a guidare la decisione.
Pro
- Procedura di richiesta gestibile direttamente dallo smartphone.
- Può essere utile per affrontare spese urgenti senza recarsi in filiale.
- I requisiti e i passaggi della richiesta sono consultabili online.
- La richiesta digitale evita la gestione di documenti cartacei in filiale.
- Adatta a chi preferisce seguire la pratica dal proprio dispositivo.
Contro
- L'invio della richiesta non garantisce l'approvazione del prestito.
- Importi
- tassi e condizioni possono variare in base al profilo del richiedente.
- Un prestito comporta un impegno di rimborso da valutare con attenzione.
- Potrebbe essere necessario fornire dati personali e informazioni finanziarie.
- Disponibilità e condizioni del servizio possono dipendere dalla propria area geografica.
Domande frequenti su JetCredit - Prestito veloce
Che cos’è JetCredit - Prestito veloce e come funziona?
JetCredit - Prestito veloce è un’app pensata per chi desidera informarsi sulle possibilità di ottenere un finanziamento tramite smartphone. In genere, il percorso prevede la consultazione delle condizioni, l’inserimento dei dati richiesti e l’eventuale invio di una domanda, che sarà valutata secondo i criteri del servizio. L’app non garantisce l’approvazione né l’erogazione immediata: prima di iniziare, controlla chi offre effettivamente il credito e quali passaggi sono previsti.
Quali requisiti servono per richiedere un prestito tramite JetCredit?
I requisiti possono variare in base al finanziatore, all’importo richiesto e alla situazione personale del richiedente. Potrebbero essere richiesti la maggiore età, la residenza in un determinato Paese, un documento d’identità valido e informazioni su reddito e occupazione. La disponibilità dell’app non significa che tutti possano accedere a un prestito. Verifica nell’app o nei documenti ufficiali i requisiti aggiornati e non fornire dati se non hai identificato con chiarezza il soggetto che li raccoglie.
Il prestito viene approvato e accreditato subito?
La dicitura “prestito veloce” non costituisce una garanzia di approvazione o di accredito immediato. I tempi possono dipendere dalla verifica dell’identità, dai controlli sul merito creditizio, dalla completezza della documentazione, dagli orari bancari e dalle procedure del finanziatore. Anche dopo l’invio della richiesta potrebbe essere necessario attendere una decisione o integrare le informazioni. Prima di accettare un’offerta, controlla i tempi indicativi e ricorda che la richiesta può essere rifiutata.
Quali costi e condizioni bisogna controllare prima di accettare un’offerta?
Prima di sottoscrivere un prestito, esamina con attenzione importo totale dovuto, tasso di interesse, TAEG, durata, numero e importo delle rate, eventuali commissioni e conseguenze di un pagamento in ritardo. Leggi anche le condizioni per il rimborso anticipato e verifica se sono previste spese aggiuntive. Non basarti soltanto sulla rata mensile o sulla rapidità pubblicizzata: confronta l’offerta con alternative e accetta solo se il costo complessivo e il piano di rimborso sono sostenibili.
JetCredit è sicura e quali dati personali potrebbe richiedere?
Per valutare la sicurezza, controlla il nome dello sviluppatore, le informazioni sulla privacy, le autorizzazioni richieste e l’identità dell’eventuale finanziatore o intermediario. Una domanda di prestito può richiedere dati personali e finanziari, quindi inviali solo attraverso canali ufficiali e dopo aver capito come saranno utilizzati e condivisi. Scarica l’app da uno store affidabile, diffida di richieste di pagamento anticipato non spiegate chiaramente e contatta l’assistenza ufficiale se qualcosa ti sembra insolito.


